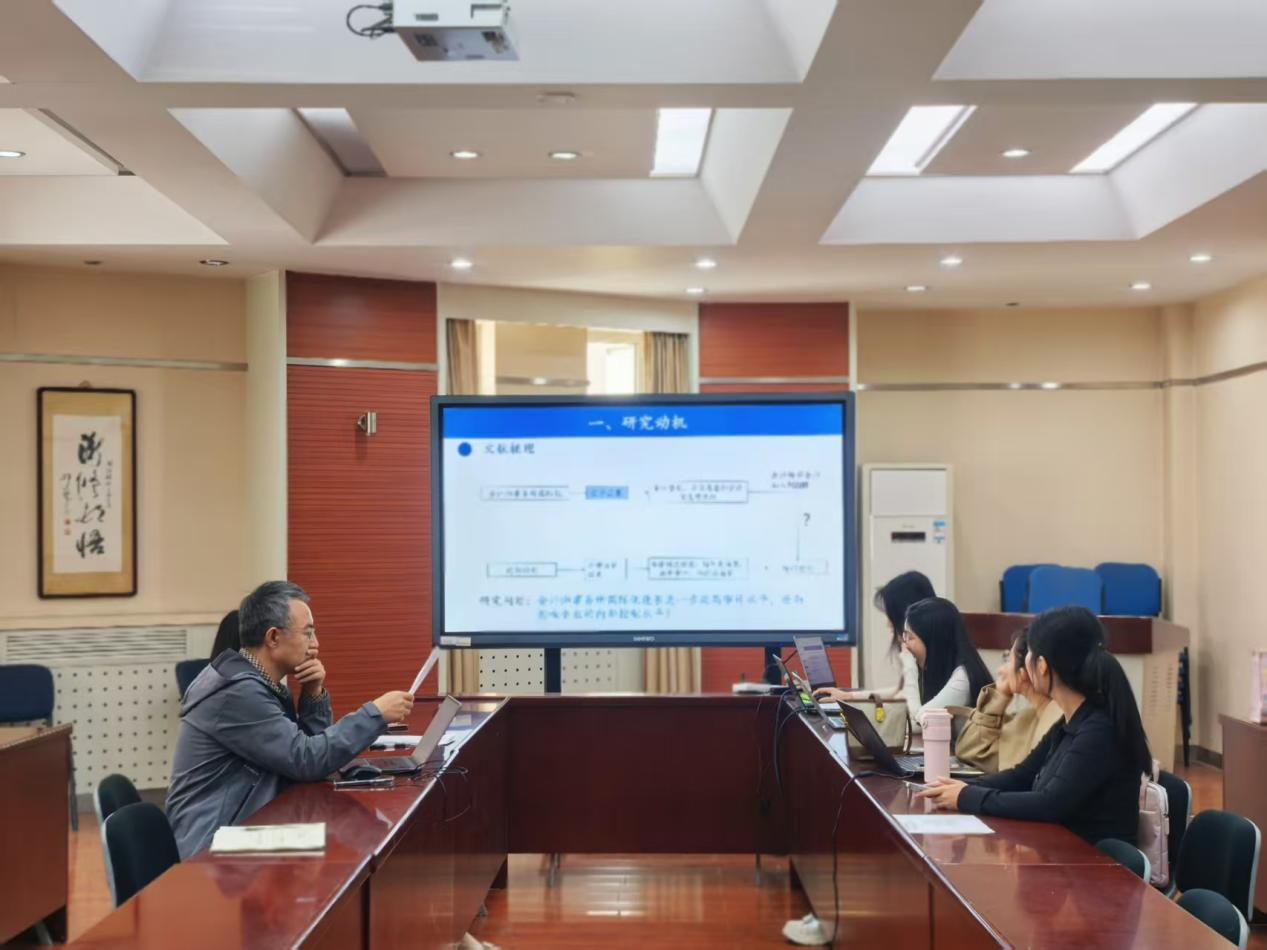
近日,北京航空航天大学人文社会科学学院(公共管理学院)第41期博士研究生学术沙龙在7号楼202东会议室举行。本期沙龙由公共管理学专业2025级博士生杨静、公共管理学专业2025级博士生段颖进行学术分享,贾洪波教授与牛朝辉副教授担任点评嘉宾,专职辅导员夏文静以及来自不同专业方向的在读博士生参加了本次活动。
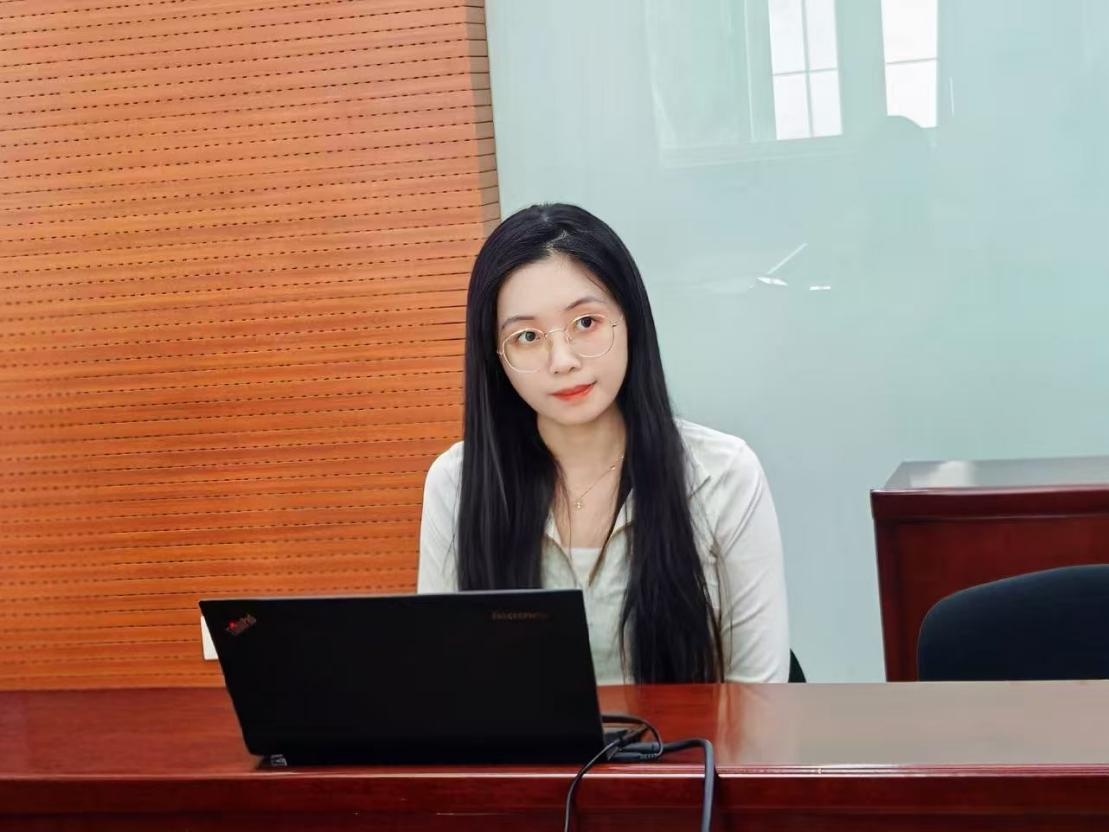
杨静以《智慧健康养老政策供需匹配及优化策略研究》为题作报告。她指出,智慧健康养老在积极应对人口老龄化、推进健康中国建设与推动养老服务高质量发展中发挥着重要作用。然而,政策供给与老年群体需求之间的匹配偏差制约着政策效能的有效释放。针对此问题基于对相关文献的系统梳理,研究在厘清政策供需匹配作用机制的基础上,构建包含健康养老服务供给、数智技术支撑与示范推广建设3个一级要素及12个二级要素的政策要素框架。通过对82份国家层面政策文本进行编码与统计,测度政策供给序数,并结合问卷调查获取老年群体需求序数,进一步运用余弦相似度模型测算供需匹配度与环境变量值。研究表明,我国智慧健康养老政策供需匹配水平整体较高,但仍存在结构性失衡:应急救助、社会参与、技术培训、试点示范、案例经验和产品推广6项政策要素供不应求,远程医疗、健康管理、数字平台、智慧产业与智能设备5项政策要素供过于求。据此,她强调,需要紧扣老年人群实际需求,优化资源要素整合,深化多方力量联动,以推动智慧健康养老政策精准匹配,全面提升政策落地实效。
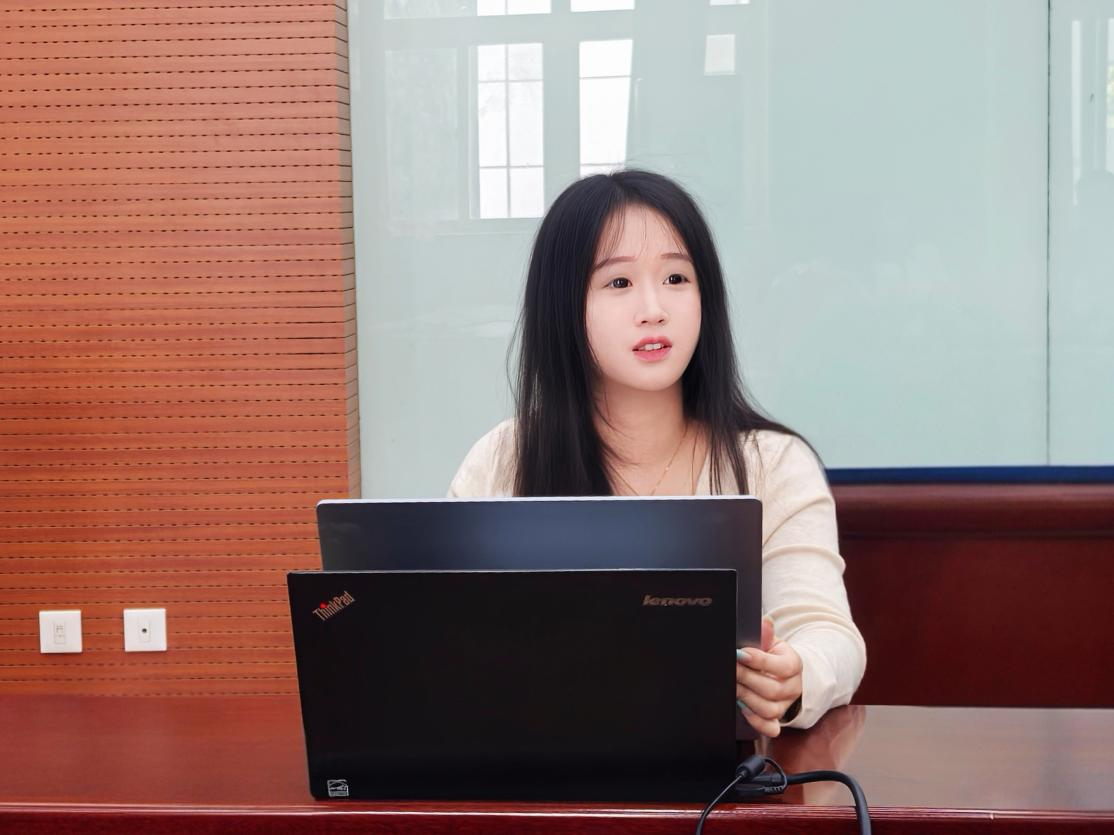
段颖以《制度开放还是形式迎合:事务所国际化有助于提升企业内部控制水平吗》为题进行汇报。2022年财政部出台《会计师事务所监督检查办法》,旨在进一步规范注册会计师行业管理并提升审计质量。她指出,推动会计师事务所国际化发展,也有助于深化会计监督与行业监管。然而鲜有文献研究会计师事务所国际化对企业内部控制的影响。因此,本文选取2000-2024年中国A股上市公司为研究对象,利用会计师事务所加入PCAOB这一准自然实验,采用双重差分法(DID),从理论和实证层面检验了会计师事务所国际化对企业内部控制水平的影响。通过段颖的研究表明,会计师事务所国际化能够显著提高企业内部控制水平,这一作用主要通过声誉效应和治理效应来实现,且会计师事务所国际化对企业内部控制的影响作用在非国有企业、会计师事务所规模较小和审计师行业专长较为突出的样本组中更为明显。通过进一步分析发现,会计师事务所国际化在促进企业内部控制的同时还实现了企业风险的下降和企业价值的提高。因此,她表明研究不仅能为提升审计质量与优化上市公司监管机制提供理论依据,对促进资本市场的长远健康发展亦具重要价值。
在点评环节中,两位老师结合两位博士生的汇报内容,从研究问题凝练、概念界定、理论框架整合、质性材料分析、文献综述写作和论文修改方向等方面提出了细致而有针对性的指导意见。
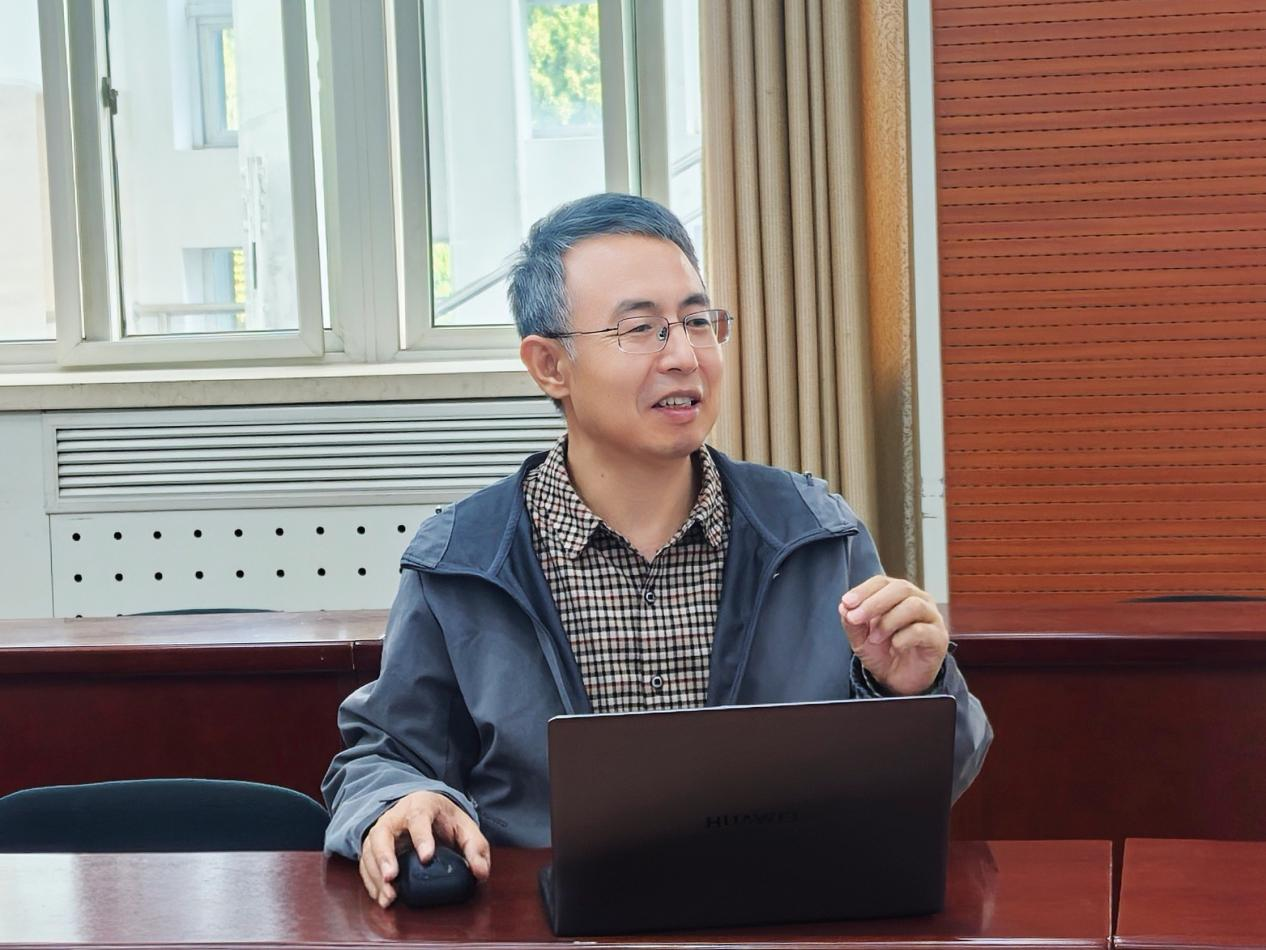
贾洪波老师首先对两项研究进行了点评。针对杨静的报告,贾老师肯定了该选题的学术与现实意义,并提出了具体的优化建议:在选题与问题上,指出应明确“智慧健康养老”的概念,将对国家政策术语进行更清晰的学术化解释;在论文结构与论据支撑上,部分章节标题衔接性应加强,同时指标体系中一级指标设计需进一步完善。针对段颖的报告,贾老师认为报告整体较为完善清晰,并提出以下优化建议:题目方面,建议进一步进行更精准表述;在变量的选择方面,注意中介变量选择的合理性以及避免被解释变量与控制变量可能的共线性。
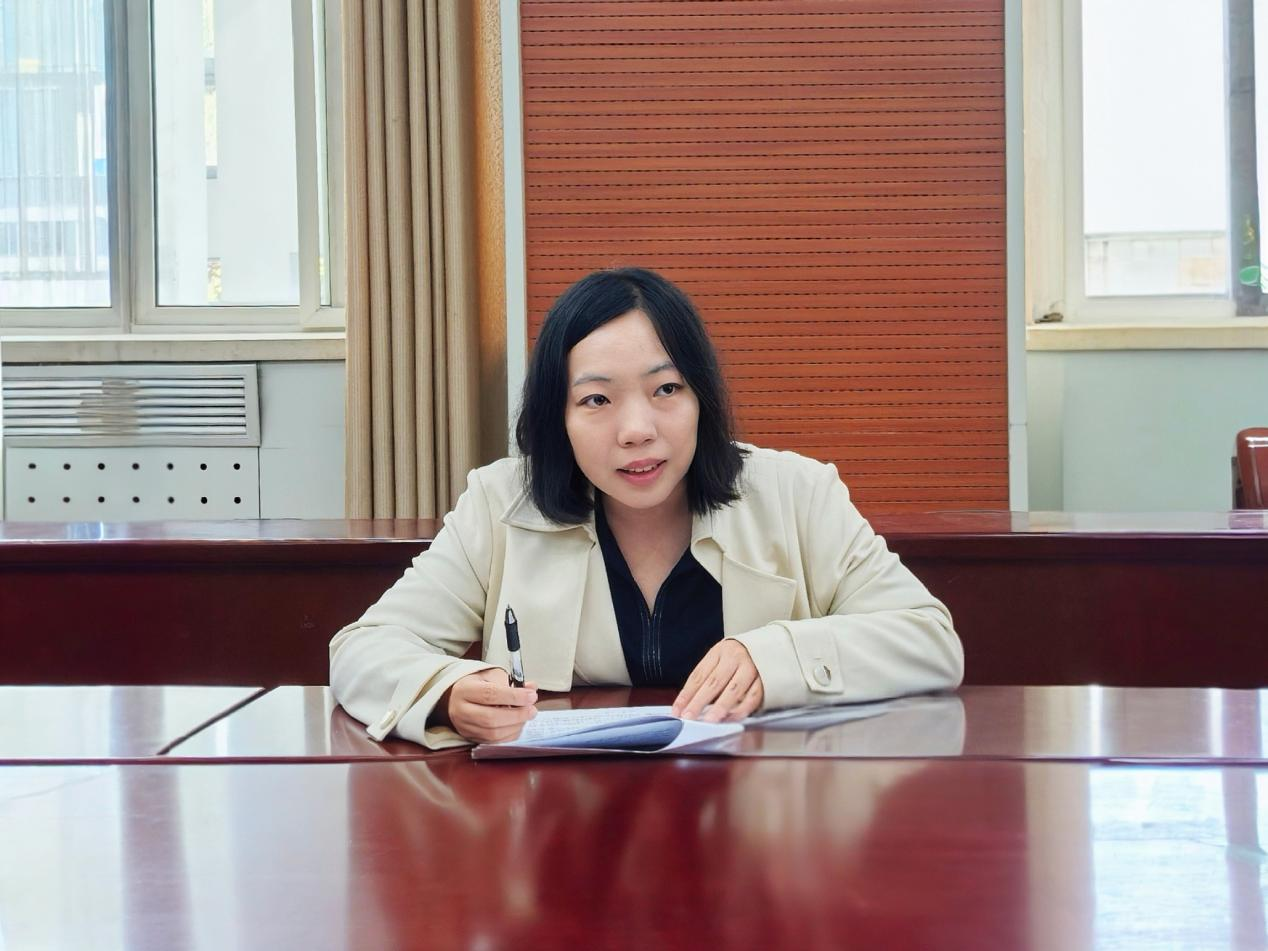
牛朝辉老师随后做了进一步指导。针对杨静的报告,牛老师认为选题具有很好的学术价值,就论文架构与逻辑架构提出了改进。指标体系方面,建议将设备、人员、机制等具体比重内容纳入考量;供需分析方面,建议进一步厘清其到底是具体的服务需求还是市场平台需求;学术贡献与创新点需进一步提炼。针对段颖的研究。牛老师认为该研究整体较为饱满,并提出了具体的完善意见。在引言与专业概念方面,应对专业名词进行系统介绍;在假设推导与逻辑链条上,应进一步加强假设和问题的表述逻辑;在研究的核心立论上,需进一步增强研究假设与现实逻辑的支撑力。
本期博士生学术沙龙在开放交流与深入研讨中顺利落幕。与会师生围绕博士生学术信心、导学关系与学术生态、扎根理论模型建构、利益分析法发展脉络、文献计量方法和综述型论文写作等议题展开了充分讨论。此次沙龙为两位汇报同学进一步明确研究问题、优化论文结构、凝练理论贡献提供了重要参考,也促进了不同学科方向博士生之间的方法互鉴与思想交流。未来,人文公管学院博士研究生学术沙龙将继续面向博士生科研训练与学术成长需求,营造常态化、高质量的学术研讨氛围,助力博士研究生在交流切磋中拓展视野、提升能力。
 搜索
 导航